Tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế không áp dụng với mọi doanh nghiệp còn nợ thuế. Biện pháp này chỉ áp dụng khi đáp ứng điều kiện về số tiền thuế nợ, thời gian quá hạn, tình trạng cưỡng chế thuế hoặc doanh nghiệp không hoạt động tại địa chỉ đã đăng ký. Vì vậy, người đại diện cần nắm rõ trường hợp bị áp dụng, cách kiểm tra thông báo và điều kiện hủy bỏ.
CÔNG TY TƯ VẤN TRƯỜNG THUẬN ĐỨC cung cấp dịch vụ kế toán thuế, rà soát số liệu kế toán, khoản thuế còn nợ và tư vấn phương án xử lý theo tình trạng thực tế của doanh nghiệp.
Người đại diện theo pháp luật của doanh nghiệp bị tạm hoãn xuất cảnh khi nào?
Theo Điều 28 Nghị định 252/2026/NĐ-CP, biện pháp tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế áp dụng với người đại diện theo pháp luật trong hai trường hợp chính: doanh nghiệp bị cưỡng chế thuế và có khoản nợ đáp ứng ngưỡng tiền, thời gian quá hạn theo quy định; hoặc doanh nghiệp bị cơ quan thuế thông báo không hoạt động tại địa chỉ đăng ký nhưng sau 120 ngày vẫn chưa khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Trường hợp 1: Doanh nghiệp bị cưỡng chế, nợ từ 500 triệu đồng, quá hạn từ 120 ngày
Căn cứ theo điểm b khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP, biện pháp tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế được kích hoạt khi đáp ứng đồng thời cả ba yếu tố pháp lý sau:
- Doanh nghiệp thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế.
- Có số tiền thuế nợ từ 500 triệu đồng trở lên.
- Thời gian nợ thuế đã quá thời hạn nộp từ 120 ngày trở lên.
Theo quy định mới, phạm vi áp dụng của tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế không chỉ dừng ở người đứng tên đại diện trên giấy phép mà còn mở rộng sang chủ sở hữu hưởng lợi của doanh nghiệp. Xác định đủ ba điều kiện trên giúp doanh nghiệp chủ động xử lý sớm rủi ro tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế.
Trường hợp 2: Doanh nghiệp không hoạt động tại địa chỉ đã đăng ký
Theo điểm c khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP, biện pháp tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế áp dụng khi doanh nghiệp bị thông báo không hoạt động tại địa chỉ đăng ký, và sau 120 ngày vẫn chưa khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Trường hợp này không quy định mức nợ tối thiểu và không phụ thuộc vào việc nợ thuế. Người quản lý vẫn có 120 ngày để xử lý mã số thuế và tránh bị tạm hoãn xuất cảnh.
Những trường hợp không thuộc phạm vi
Để tránh nhầm lẫn khi tra cứu quy định về tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế, cần phân biệt các nhóm đối tượng thuộc diện điều chỉnh riêng: cá nhân kinh doanh, chủ hộ kinh doanh (ngưỡng nợ 50 triệu đồng), người nước ngoài và người Việt Nam xuất cảnh để định cư ở nước ngoài.
Bảng đối chiếu quy định cũ và quy định mới hiện hành
Nhiều bài viết cũ vẫn dẫn quy định đã hết hiệu lực khiến doanh nghiệp hiểu sai. Bảng dưới đây tóm tắt thay đổi từ Nghị định 49/2025/NĐ-CP sang Nghị định 252/2026/NĐ-CP (hiệu lực từ 01/07/2026) về tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế:
|
Tiêu chí so sánh |
Nghị định 49/2025/NĐ-CP (Quy định cũ) |
Nghị định 252/2026/NĐ-CP (Hiện hành từ 01/07/2026) |
|
Doanh nghiệp không hoạt động tại địa chỉ đăng ký |
Có nợ thuế quá hạn; sau 30 ngày kể từ thông báo dự kiến tạm hoãn mà chưa hoàn thành nghĩa vụ thuế |
Sau 120 ngày kể từ thông báo không hoạt động tại địa chỉ đăng ký mà chưa thực hiện thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế |
|
Điều kiện hủy bỏ tạm hoãn xuất cảnh do cưỡng chế thuế |
Hoàn thành nghĩa vụ thuế |
Số tiền thuế nợ còn dưới 500 triệu đồng hoặc được xóa nợ thuế theo quy định |
|
Đối tượng áp dụng tại doanh nghiệp |
Người đại diện theo pháp luật |
Người đại diện theo pháp luật và chủ sở hữu hưởng lợi |
Kiểm tra và hủy bỏ tạm hoãn xuất cảnh do nợ thuế như thế nào?
Nắm rõ cách tra cứu và điều kiện hủy bỏ tạm hoãn xuất cảnh giúp người quản lý chủ động trước mỗi chuyến công tác nước ngoài, tránh bị động vì tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế:
Cách kiểm tra thông báo tạm hoãn xuất cảnh do nợ thuế
Trước khi đi công tác hoặc du lịch nước ngoài, người đại diện theo pháp luật nên chủ động kiểm tra thông tin về tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế trên các kênh chính thức của cơ quan thuế. Việc tra cứu thực hiện trực tuyến theo hai cách sau:
- Cách 1: Đăng nhập ứng dụng eTax Mobile, truy cập vào mục tra cứu thông báo về tạm hoãn xuất cảnh.
- Cách 2: Truy cập cổng dịch vụ công của cơ quan thuế, vào mục công khai cưỡng chế nợ thuế để tra cứu thông báo về xuất cảnh hoặc thông báo sẽ áp dụng biện pháp tạm hoãn.
Phương thức thông báo của cơ quan thuế
Theo quy định hiện hành, cơ quan quản lý thuế gửi thông báo cho người nộp thuế về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế qua phương thức điện tử hoặc đăng tải công khai trên trang thông tin điện tử của cơ quan thuế. Doanh nghiệp nên theo dõi các kênh này để phát hiện sớm rủi ro tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế.
Điều kiện hủy bỏ tạm hoãn xuất cảnh khi doanh nghiệp bị cưỡng chế thuế
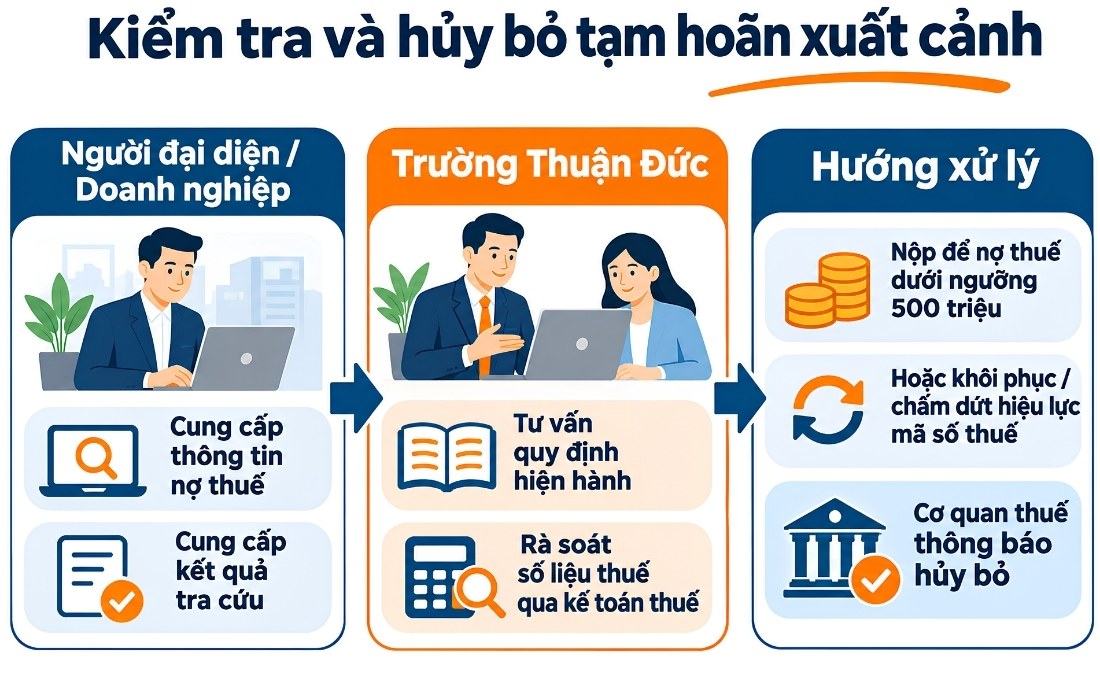
Theo Nghị định 252/2026/NĐ-CP, ở nhánh bị cưỡng chế, cơ quan thuế hủy bỏ lệnh hạn chế khi nợ thuế giảm xuống dưới 500 triệu đồng với doanh nghiệp (dưới 50 triệu đồng với hộ/cá nhân kinh doanh). Doanh nghiệp không bắt buộc thanh toán toàn bộ số thuế còn nợ để đủ điều kiện hủy bỏ tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế trong trường hợp này. Tuy nhiên, số thuế chưa thanh toán vẫn phải nộp theo quy định. Khi doanh nghiệp đủ điều kiện, cơ quan thuế ban hành thông báo hủy bỏ tạm hoãn xuất cảnh và chuyển đến cơ quan quản lý xuất nhập cảnh để thực hiện.
Điều kiện hủy bỏ tạm hoãn xuất cảnh khi doanh nghiệp không hoạt động tại địa chỉ đã đăng ký
Với doanh nghiệp không hoạt động tại địa chỉ đã đăng ký quá 120 ngày kể từ ngày cơ quan thuế ban hành thông báo, để giải quyết tình trạng tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế, việc hủy bỏ được xem xét theo hai hướng: làm thủ tục khôi phục mã số thuế để tiếp tục hoạt động, hoặc chấm dứt hiệu lực mã số thuế theo quy định quản lý thuế.
Vì sao nên chọn Trường Thuận Đức khi cần rà soát nợ thuế?
Khi người đại diện theo pháp luật hoặc chủ sở hữu hưởng lợi nhận được thông báo liên quan đến tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế, cần xác định rõ nguyên nhân và nghĩa vụ thuế còn phải thực hiện. Trường Thuận Đức cung cấp dịch vụ tư vấn và kế toán thuế, kiểm tra hồ sơ, đối chiếu số liệu thuế và tư vấn hướng xử lý phù hợp.
- Kiểm tra tình trạng nợ thuế và nguyên nhân tạm hoãn xuất cảnh: Đối chiếu số tiền thuế còn nợ, tiền chậm nộp, tiền phạt (nếu có), thời gian quá hạn và tình trạng cưỡng chế thuế. Đồng thời, kiểm tra mã số thuế để xác định doanh nghiệp thuộc nhánh cưỡng chế hay không hoạt động tại địa chỉ đã đăng ký, từ đó tư vấn hướng xử lý theo quy định.
- Tư vấn và thực hiện thủ tục xử lý nghĩa vụ thuế: Căn cứ hồ sơ, Trường Thuận Đức tư vấn nghĩa vụ cần hoàn thành kiểm tra và giải trình quyết toán thuế, chuẩn bị hồ sơ liên quan và làm việc với cơ quan thuế theo ủy quyền. Sau khi xử lý, chúng tôi hướng dẫn kiểm tra thông tin cập nhật và thông báo hủy bỏ tạm hoãn xuất cảnh trên hệ thống cơ quan chức năng.
- Thực hiện thủ tục khôi phục mã số thuế hoặc giải thể doanh nghiệp: Với doanh nghiệp không hoạt động tại địa chỉ đã đăng ký, Trường Thuận Đức thực hiện thủ tục khôi phục mã số thuế nếu doanh nghiệp tiếp tục kinh doanh, hoặc thủ tục giải thể nếu không còn nhu cầu hoạt động. Phạm vi công việc xác định theo tình trạng pháp lý và nghĩa vụ thuế còn tồn đọng.
Trước khi thực hiện dịch vụ, Trường Thuận Đức trao đổi với khách hàng về tình trạng nợ thuế, thông báo của cơ quan thuế và nhu cầu xử lý thực tế, từ đó xác định phạm vi công việc, thông báo chi phí và thống nhất phương án thực hiện.
> Xem thêm:
Dịch vụ kiểm tra và giải trình quyết toán thuếĐÓNG MÃ SỐ THUẾ CÔNG TY TRỰC TUYẾN: ĐIỀU KIỆN, HỒ SƠ VÀ CÁCH NỘP
Cần tư vấn về tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế? Liên hệ Trường Thuận Đức
Biện pháp tạm hoãn xuất cảnh người đại diện pháp luật doanh nghiệp nợ thuế được hủy bỏ khi số nợ thuế còn lại giảm xuống dưới 500 triệu đồng (nhánh cưỡng chế), hoặc khi doanh nghiệp hoàn tất khôi phục hay chấm dứt hiệu lực mã số thuế (nhánh không hoạt động tại địa chỉ đăng ký). CÔNG TY TƯ VẤN TRƯỜNG THUẬN ĐỨC tư vấn quy định về thuế, kiểm tra hồ sơ, đối chiếu nghĩa vụ thuế và tư vấn hướng xử lý phù hợp.
Rất hân hạnh phục vụ Quý Doanh nghiệp vui lòng liên hệ với Chúng tôi để được tư vấn trực tiếp
CÔNG TY TƯ VẤN TRƯỜNG THUẬN ĐỨC
- VP: 84/74 Nguyễn Thanh Tuyền, Phường Tân Sơn Hoà, TP. Hồ Chí Minh
- Điện thoại: 0919 776 599 ⏤ 0917 901 887
- Zalo: 0919 776 599 ⏤ 0917 901 887
- Email: congtytruongthuanduc@gmail.com
- Website: tuvantruongthuanduc.vn